ONLEX – Kancelaria Radcy Prawnego – Anna Pałecka – Błaszczyk

Informacje

PRAWO DLA PRACODAWCÓW OSÓB NIEPEŁNOSPRAWNYCH

Anna Pałecka-Błaszczyk

RADCA PRAWNY

ONLEX Kancelaria Radcy Prawnego
Biuro w Warszawie
al. gen. Chruściela 37/39 m. 19,
04-454 Warszawa

Specjalizacja: ustawa z dnia 27 sierpnia 1997 r. o rehabilitacji zawodowej i społecznej oraz zatrudnianiu osób niepełnosprawnych

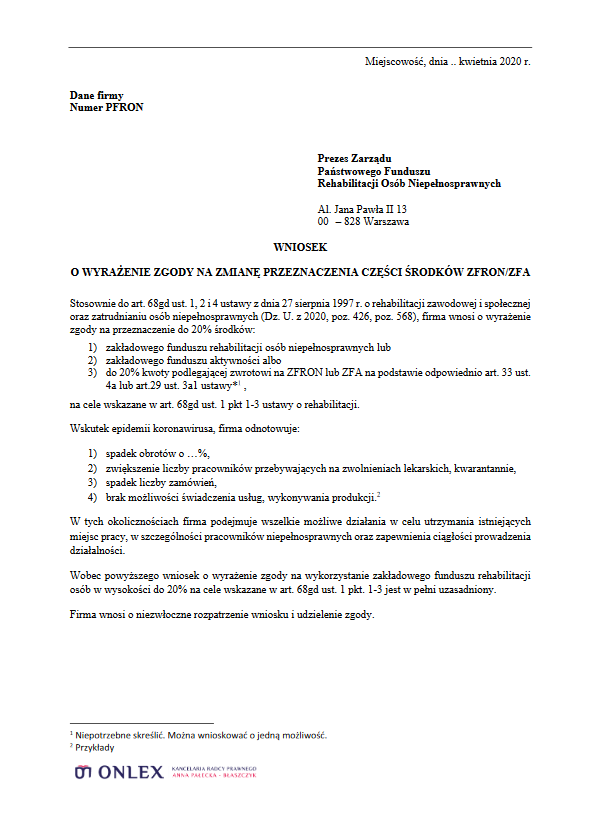
Pobierz: Wniosek o zmianę przeznaczenia środków ZFRON

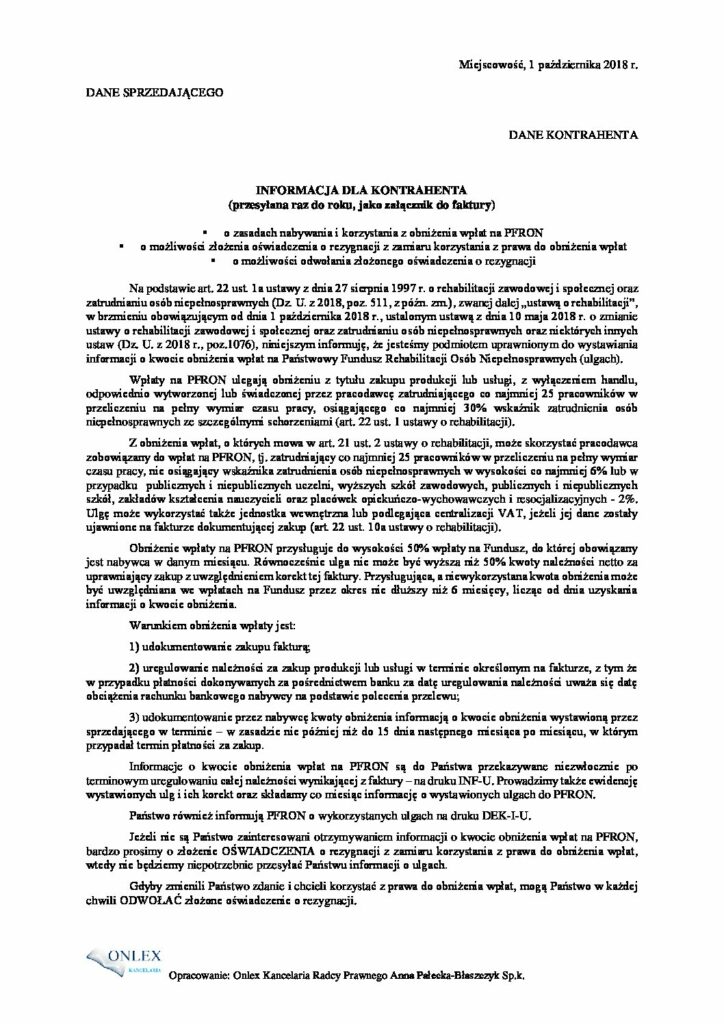
Pobierz: INFORMACJA DLA KONTRAHENTA o zasadach nabywania i korzystania z obniżenia wpłat na PFRON

Zwolnienie na turnus rehabilitacyjny i badania: co pracodawca musi wiedzieć o uprawnieniach pracownika z niepełnosprawnością?

Zatrudnianie osób z niepełnosprawnościami to dla firm sprawdzony sposób na pozyskanie zaangażowanych pracowników i optymalizację finansową. Aby w pełni wykorzystać ten potencjał i sprawnie zarządzać zespołem, kluczowa jest znajomość kilku istotnych przepisów prawa pracy. Do najważniejszych z nich należą zasady przyznawania wolnego na turnusy rehabilitacyjne oraz badania specjalistyczne.

Poznaj proste i klarowne reguły, które pozwolą Twojemu działowi kadr i płac działać pewnie, elastycznie i w pełnej zgodzie z obowiązującymi przepisami.

Komu przysługuje turnus rehabilitacyjny? Stopnie niepełnosprawności a prawo do zwolnienia

Prawo do płatnego zwolnienia od pracy na turnus rehabilitacyjny nie jest powszechnym przywilejem każdego pracownika z orzeczeniem. Pełne prawo do płatnego wyjazdu przysługuje wyłącznie osobom z orzeczonym znacznym lub umiarkowanym stopniem niepełnosprawności. Pracownicy posiadający lekki stopień niepełnosprawności są z tego przywileju prawnie wyłączeni.

Pamiętaj, że pracownik z lekkim stopniem niepełnosprawności nadal może prywatnie wziąć udział w turnusie (programy PFRON są dla niego dostępne), jednak pracodawca nie płaci za ten czas. Taka osoba musi na okres wyjazdu zawnioskować o standardowy urlop wypoczynkowy lub urlop bezpłatny.

Ile dni wolnego na turnus rehabilitacyjny? Poznaj zasadę wspólnego limitu

Pracodawca ma obowiązek udzielić zwolnienia na turnus rehabilitacyjny w wymiarze do 21 dni roboczych, z czego pracownik może skorzystać tylko raz w roku kalendarzowym. Limit ten bezpośrednio łączy się z dodatkowym, 10-dniowym urlopem wypoczynkiem dla osób z niepełnosprawnością. Oznacza to, że:

  • jeśli pracownik zdążył już w danym roku wykorzystać pełne 10 dni dodatkowego urlopu wypoczynkowego, na płatny turnus rehabilitacyjny może pojechać maksymalnie na 11 dni roboczych.
  • jeśli pracownik zdecyduje się na wyjazd na 21-dniowy turnus rehabilitacyjny, automatycznie wykorzystuje cały przysługujący mu limit. W tym samym roku kalendarzowym nie będzie mógł już skorzystać z dodatkowych 10 dni urlopu.

Turnus rehabilitacyjny, urlop wypoczynkowy i L4 a sanatorium – poznaj kluczowe różnice

 Zwolnienie na turnus rehabilitacyjnyDodatkowy urlop wypoczynkowy (art. 19)Zwolnienie lekarskie (L4)
Cel wyjazduPoprawa sprawności i rehabilitacjaOdpoczynek, regeneracja sił i prywatny czas pracownikaLeczenie czasowej niezdolności do pracy z powodu choroby
Komu przysługuje?Znaczny lub umiarkowany stopień niepełnosprawnościZnaczny lub umiarkowany stopień niepełnosprawnościKażdemu ubezpieczonemu pracownikowi
WymiarDo 21 dni roboczych rocznie, raz w roku10 dni roboczych rocznieZależny od niezdolności do pracy (maks. 182 dni)
Kto finansuje?W całości pracodawca (jak ekwiwalent za urlop)W całości pracodawcaPracodawca do 33 dni (14 dni po 50. r.ż.), potem ZUS
Wpływ na pulę urlopuDzieli wspólny limit 21 dni z dodatkowym urlopemDzieli ten sam wspólny limit 21 dni z turnusemNie pomniejsza urlopu

A co z sanatorium? Wyjazd na sanatoryjne leczenie uzdrowiskowe z NFZ (ok. 21 dni) to urlop wypoczynkowy lub bezpłatny – samo skierowanie nie daje prawa do L4. Inaczej jest przy skierowaniu do szpitala uzdrowiskowego z NFZ, gdzie pobyt traktuje się jak hospitalizację i pracownik dostaje zwolnienie lekarskie na cały okres. Podobnie wygląda to przy rehabilitacji w ramach prewencji rentowej ZUS, która zawsze odbywa się na L4 finansowanym w całości przez ZUS – tutaj pracodawca nie ma prawa odmówić przyjęcia zwolnienia.

Zapamiętaj: pracodawca nie ma prawa żądać, aby pracownik z niepełnosprawnością wyjeżdżał na turnus rehabilitacyjny w ramach swojego standardowego urlopu wypoczynkowego.

Formalności dotyczące turnusu rehabilitacyjnego, czyli jakich dokumentów wymagać od pracownika?

Dopełnienie formalności związanych z wyjazdem na turnus rehabilitacyjny to proces oparty na ścisłej współpracy pracownika z działem kadr. Kluczem do sprawnego rozliczenia nieobecności jest rozróżnienie dwóch dokumentów składanych w zupełnie innych momentach.

Wniosek od lekarza – składany przed wyjazdem

Zanim pracownik wybierze się na turnus rehabilitacyjny, musi przedstawić pracodawcy formalny wniosek o skierowanie, wystawiony przez lekarza prowadzącego. Dokument ten precyzuje rodzaj turnusu oraz czas jego trwania. Pracownik ma obowiązek dostarczyć go niezwłocznie, w terminie umożliwiającym firmie zaplanowanie zastępstw i zapewnienie normalnego toku pracy.

Zaświadczenie od organizatora – dostarczane po powrocie

Sam wniosek lekarski nie jest podstawą do wypłaty wynagrodzenia. Aby otrzymać pensję za czas nieobecności, pracownik musi po powrocie przedstawić dokument potwierdzający pobyt, wystawiony bezpośrednio przez organizatora turnusu. Dopiero przedłożenie tego zaświadczenia nakłada na pracodawcę obowiązek finansowy – bez odpowiedniego dokumentu nieobecność w pracy pozostaje usprawiedliwiona, ale bezpłatna.

Jak obliczyć wynagrodzenie za czas turnusu?

Pobyt na turnusie rehabilitacyjnym musi być dla pracownika finansowo neutralny – jego pensja nie może z tego powodu ulec pomniejszeniu. Wynagrodzenie nalicza się dokładnie tak samo jak ekwiwalent za urlop wypoczynkowy.

Przy stałej pensji miesięcznej wyjazd na turnus niczego nie zmienia – pracownik otrzymuje po prostu swoje standardowe wynagrodzenie. Jeśli jednak w grę wchodzą prowizje lub premie, należy obliczyć średnią stawkę godzinową z ostatnich 3 miesięcy i pomnożyć ją przez czas turnusu. Pamiętaj, że dzień roboczy takiego pracownika wynosi maksymalnie 7, a nie 8 godzin.

Załóżmy, że pracownik będzie na turnusie 10 dni roboczych. W przypadku 2100 zł premii za 420 godzin pracy w trzech ostatnich miesiącach, jej średnia wysokość wynosi 2100 zł / 420 godzin = 5 zł za godzinę. Tę kwotę mnoży się przez godziny turnusu 5 zł * 70 godzin = 350 zł dodatku, o który zostanie powiększona miesięczna pensja.

Badania i zabiegi w godzinach pracy – kiedy pracownikowi przysługuje płatne wyjście?

Pracownicy ze znacznym lub umiarkowanym stopniem niepełnosprawności mają prawo do płatnych zwolnień od pracy na doraźne cele medyczne, takie jak badania specjalistyczne, zabiegi lecznicze czy naprawa sprzętu ortopedycznego. Wyjścia te nie mają żadnego rocznego limitu dni ani godzin i nie wliczają się do wspomnianej wcześniej puli 21 dni na turnus.

Pracodawca musi jednak pamiętać o trzech zasadach, które chronią firmę przed nadużyciami:

  • Brak alternatywy: zwolnienia udziela się wyłącznie wtedy, gdy badania lub zabiegi nie mogą być wykonane poza godzinami pracy pracownika.
  • Czas „od-do”: zwolnienie obejmuje czas wizyty, a także dojazd i powrót (po załatwieniu spraw pracownik ma obowiązek wrócić do pracy).
  • Dowód dla kadr: pracownik ma obowiązek udokumentować nieobecność, np. zaświadczeniem od lekarza lub potwierdzeniem rejestracji.

Skorzystaj z pomocy prawnej Onlex i zabezpiecz interesy swojej firmy

Prawidłowe zarządzanie uprawnieniami pracowników z niepełnosprawnościami wymaga od działów kadr i płac nie tylko dobrej znajomości przepisów, ale też stałej czujności. Każdy błąd w tym obszarze może narazić przedsiębiorstwo na niepotrzebne koszty lub spór z Państwową Inspekcją Pracy.

Jeśli masz wątpliwości, jak zinterpretować przepisy w konkretnej sytuacji w swojej firmie, kancelaria Onlex chętnie pomoże Ci przeanalizować dokumentację pracowniczą i wdrożyć bezpieczne procedury kadrowo-płacowe. Zadzwoń pod numer 606 825 920.

Zapisz się na newsletter, aby nie przegapić kluczowych zmian w regulacjach dotyczących zatrudniania osób z niepełnosprawnościami.

Wysokość dofinansowania PFRON w 2026 roku – co wpływa na kwotę wypłaty?

Na pierwszy rzut oka kwoty dofinansowania PFRON w 2026 r. wyglądają prosto – trzy stopnie niepełnosprawności, trzy stawki maksymalne. W praktyce pracodawca prowadzący rozliczenia widzi co miesiąc inne liczby. Wysokość dofinansowania PFRON zależy od kilku zmiennych działających równolegle: stopnia niepełnosprawności, schorzeń szczególnych, wymiaru etatu, limitu kosztów płacy i wysokości wykazanych kosztów płacy.

Cały mechanizm ustalania kwoty opisuje art. 26a ustawy z 27 sierpnia 1997 r. o rehabilitacji zawodowej i społecznej oraz zatrudnianiu osób niepełnosprawnych – i to od niego warto zacząć każdą analizę indywidualnego przypadku. Zapraszamy do lektury poniższego artykułu, w którym przyjrzymy się kluczowym mechanizmom poprawnego wyliczenia dofinansowania.

Kwoty bazowe dofinansowania PFRON 2026 – co stanowi podstawę wyliczenia?

Wyliczenie dofinansowania zaczyna się od ustalenia stawki maksymalnej właściwej dla stopnia niepełnosprawności pracownika. Aktualne kwoty dofinansowania PFRON 2026, obowiązujące nieprzerwanie od lipca 2024 r., wynoszą: 2760 zł dla stopnia znacznego, 1550 zł dla umiarkowanego i 575 zł dla lekkiego. Są to wartości maksymalne, obowiązujące w przypadku zatrudnienia na pełny etat – nie wypłaty gwarantowane.

Choć dofinansowanie PFRON przy znacznym stopniu niepełnosprawności jest najwyższe, obowiązuje ono tylko po spełnieniu wszystkich warunków ustawowych i przy braku ograniczeń opisanych w dalszych sekcjach. Na pytanie, ile wynosi dofinansowanie PFRON, można odpowiedzieć dopiero po nałożeniu na stawkę bazową kolejnych modyfikatorów.

Zestawienie stawek maksymalnych na pełny etat:

  • stopień znaczny: 2760 zł,
  • stopień umiarkowany: 1550 zł,
  • stopień lekki: 575 zł.

Pracodawcy, którzy planują zatrudnienie osoby posiadającej orzeczenie o niepełnosprawności, powinni być ostrożni w kalkulacji wysokości finansowania. Warto podkreślić, że kwota faktycznie przekazana na rachunek może okazać się  niższa od stawki maksymalnej, ponieważ od wartości bazowej zaczyna się kaskada ograniczeń.

Schorzenia szczególne, czyli kiedy kwota bazowa rośnie?

Ustawodawca wyróżnił grupę schorzeń, przy których kwota bazowa rośnie odpowiednio o 1380 zł (stopień znaczny), 1035 zł (umiarkowany) i 690 zł (lekki). Schorzenia szczególne obejmują:

  • chorobę psychiczną (kod 02-P),
  • upośledzenie umysłowe (01-U),
  • całościowe zaburzenia rozwojowe (12-C),
  • epilepsję (06-E)
  • osoby niewidome (04-O) – wyłącznie w stopniu znacznym lub umiarkowanym.

Stawki podwyższone wyglądają następująco: stopień znaczny – 4140 zł, umiarkowany – 2585 zł, lekki – 1265 zł. Maksymalne dofinansowanie PFRON przysługuje więc pracodawcy zatrudniającemu osobę ze stopniem znacznym i udokumentowanym schorzeniem szczególnym na pełny etat.

Stopień niepełnosprawnościWysokość stawki dofinansowaniaWysokość zwiększenia stawkiWysokość zwiększonego finansowania
Znaczny2760 zł1380 zł4140 zł
Umiarkowany1550 zł1035 zł2585 zł
Lekki575 zł690 zł1265 zł

Słowo „udokumentowanym” jest tu kluczowe. Prawo do zwiększonej kwoty trzeba wykazać właściwym symbolem rodzaju niepełnosprawności w orzeczeniu o stopniu niepełnosprawności lub orzeczeniu traktowanym na równi z orzeczeniem o stopniu niepełnosprawności. Potwierdzenie istnienia szczególnego schorzenia może wynikać przykładowo z wypisu pełnego z treści orzeczenia lekarza orzecznika ZUS o niezdolności do pracy lub niezdolności do samodzielnej egzystencji czy orzeczenia o grupie inwalidzkiej z odpowiednim opisem, wreszcie z wyroku sądu.

Istnienie szczególnego schorzenia nie za pomocą orzeczenia, a za pomocą zaświadczenia lekarza specjalisty wykażemy tylko i wyłącznie w przypadku osób niewidomych.

Uwaga: Osoba z lekkim stopniem niepełnosprawności z kodem 04-O nie jest uznawana za osobę niewidomą

Częstym błędem pracodawców jest wykazywanie schorzenia szczególnego wyłącznie na podstawie ustnej informacji pracownika lub dokumentu niespełniającego wymogów. PFRON weryfikuje to podczas kontroli, a wezwanie do zwrotu dofinansowania bywa dotkliwe finansowo i obejmuje 5 lat wstecz.

Proporcjonalność do wymiaru etatu i czasu pracy

Jak wspomniano powyżej, każda ze stawek bazowych dotyczy pełnego etatu. Przy niepełnym wymiarze dofinansowanie maleje proporcjonalnie – na pracownika ze stopniem umiarkowanym zatrudnionego na 1/2 etatu przysługuje maksymalnie 775 zł, a nie pełne 1550 zł.

Dofinansowanie jest ustalane także proporcjonalnie do stanu zatrudnienia pracownika, a zatem z uwzględnieniem dni, w których pozostawał w zatrudnieniu.  Jeśli stosunek pracy powstał lub ustał w trakcie miesiąca, kwota wpisywana do załącznika INF-D-P uwzględnia rzeczywiście przepracowane dni, a nie cały okres rozliczeniowy. Zatrudnienie osoby z orzeczeniem na część etatu lub w połowie miesiąca wymaga więc wcześniejszego oszacowania faktycznej wysokości dofinansowania.

Ponadto należy wziąć pod uwagę sposób ustalania stanu zatrudnienia, który jest specyficzny dla ustawy o rehabilitacji zawodowej i społecznej oraz zatrudnianiu osób niepełnosprawnych.

Mianowicie:

Do liczby pracowników nie wlicza się:

  • osób niepełnosprawnych przebywających na urlopach bezpłatnych
  • oraz osób niebędących osobami niepełnosprawnymi zatrudnionych:

1) na podstawie umowy o pracę w celu przygotowania zawodowego;

1a) przebywających na urlopie rodzicielskim;

2) przebywających na urlopach wychowawczych;

3) nieświadczących pracy w związku z odbywaniem służby wojskowej albo służby zastępczej;

4) będących uczestnikami Ochotniczych Hufców Pracy;

5) nieświadczących pracy w związku z uzyskaniem świadczenia rehabilitacyjnego;

6) przebywających na urlopach bezpłatnych, których obowiązek udzielenia określają odrębne ustawy.

Limit 75% i 90% kosztów płacy – drugi sufit dla wypłaty

Drugim ograniczeniem, niezależnym od stopnia niepełnosprawności, jest limit 75% kosztów płacy dla pracodawcy prowadzącego działalność gospodarczą. Pracodawca nieprowadzący takiej działalności stosuje limit 90%. Ustawowa definicja kosztów płacy obejmuje wynagrodzenie brutto oraz obciążenia pracodawcy – składki ZUS w części płaconej przez zatrudniającego oraz obowiązkowe składki na Fundusz Pracy, Fundusz Gwarantowanych Świadczeń Pracowniczych i Fundusz Solidarnościowy. Nie są to więc koszty, które pracownik widzi na pasku wynagrodzenia.

Przykład

Obecnie kwota minimalnego wynagrodzenia wynosi 4806 zł, a koszty płacy wynoszą zwykle 5790,28 (przy stawce wypadkowej 1,67%). Pracownik otrzymuje z tego kwotę 3605,85 zł. Limit 75% kosztów płacy – 4.342,71 złNawet gdyby był to pracownik ze znacznym stopniem niepełnosprawności i szczególnym schorzeniem z dofinansowaniem maksymalnym w wysokości 4140 zł, przy tym limicie kosztów płacy, pracodawca może otrzymać maksymalne dofinansowanie.

O zasadach terminowego opłacenia kosztów płacy będzie traktował odrębny artykuł.

Zasada najniższej wartości. Jak PFRON ustala ostateczną kwotę w INF-D-P?

Mechanizm końcowy sprowadza się do porównania trzech wartości w załączniku INF-D-P: pozycji 51 (maksymalna kwota dofinansowania wynikająca ze stopnia niepełnosprawności i schorzenia szczególnego), pozycji 52 pomniejszonej o 53 (rzeczywiste koszty płacy pomniejszone o pomoc z innych źródeł) oraz pozycji 54 (limit 75% lub 90% kosztów płacy). Do wypłaty (do pozycji 55) trafia najniższa z tych trzech wartości.

Na tym polega zasada najniższej wartości i to ona najczęściej tłumaczy rozbieżność między tym, czego pracodawca się spodziewa, a tym, co rzeczywiście wpływa na konto. Prawidłowe wypełnienie wniosku Wn-D wraz z załącznikiem INF-D-P nie jest więc wyłącznie formalnością – proces ten bezpośrednio przekłada się na ryzyko wezwania do korekty lub zwrotu środków.

Czy wiesz już, jak wyliczyć wysokość dofinansowania?

Wysokość dofinansowania PFRON to wypadkowa pięciu zmiennych: stawki bazowej przypisanej do stopnia niepełnosprawności, ewentualnego schorzenia szczególnego, wymiaru etatu, limitu kosztów płacy oraz zasady najniższej wartości stosowanej przy wyliczeniu w INF-D-P.

Masz wątpliwości co do wyliczenia dofinansowania w swojej firmie? Kancelaria Onlex od lat specjalizuje się w sprawach PFRON – pomożemy przeanalizować Twój przypadek, zweryfikować dokumentację i ocenić ryzyko ewentualnej kontroli. Skontaktuj się z nami, zanim niepewność zamieni się w wezwanie do zwrotu środków.